

Advertisements
Elegir una nueva tarjeta sin conocer sus costos reales suele generar cobros innecesarios en la factura mensual. Por esta razón, al evaluar los beneficios de la tarjeta Banco de Bogotá beneficios, las condiciones y las tarifas reales son fundamentales. Sirven para proteger su bolsillo.
En esta guía veremos todo sobre los tarjeta Banco de Bogotá beneficios. Analizamos a fondo las tasas de interés, las cuotas de manejo y los programas de puntos disponibles. Aquí encontrará la información transparente que necesita. Le ayudará a tomar una decisión acertada según sus ingresos.
Siga leyendo y comprenda todo sobre la tarjeta Banco de Bogotá beneficios. Esto le ayudará a descubrir qué alternativa recompensa sus compras del día a día. Así sabrá qué requisitos exige la institución. También verá cómo solicitar su tarjeta en pocos minutos por internet.
¿Cómo Funcionan las Tarjetas de Crédito del Banco de Bogotá?
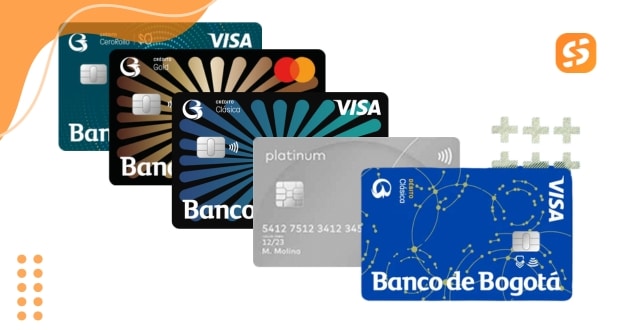
El Banco de Bogotá forma parte del Grupo Aval, uno de los conglomerados financieros más grandes de Colombia.
Su portafolio de medios de pago atiende desde personas que están iniciando su historial crediticio hasta clientes de altos ingresos.
Incluso, el Banco de Bogotá emite tarjetas bajo las franquicias Visa y Mastercard. Esto garantiza que pueda realizar compras en millones de establecimientos comerciales físicos y tiendas virtuales. La cobertura aplica a nivel nacional e internacional.
El sistema de recompensas funciona principalmente a través de dos esquemas:
- Puntos Tuplús: acumula puntos por cada transacción comercial. Luego se pueden redimir por viajes, productos de catálogo o abonos directos al saldo de la tarjeta.
- Reembolso de dinero (Cashback): devuelve un porcentaje fijo de sus gastos en categorías específicas directamente en su extracto mensual.
Cada opción aplica tasas de interés reguladas por la Superintendencia Financiera de Colombia.
Por eso, vale la pena entender las particularidades de cada tarjeta antes de solicitar la suya.
Análisis de Opciones de tarjeta Banco de Bogotá
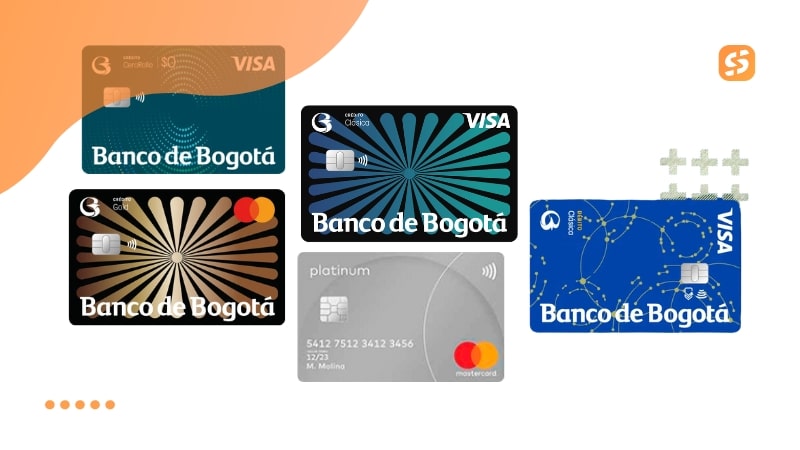
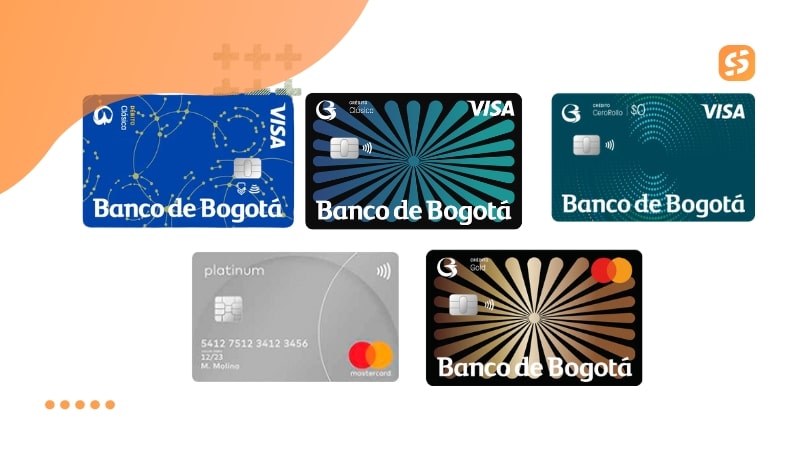
Para facilitar su elección, examinamos a continuación las principales características, costos y el público objetivo de las tarjetas más solicitadas del banco.
1. Tarjeta Cero Rollo
La tarjeta Cero Rollo fue diseñada para quienes no quieren pagar cuotas fijas mensuales.
Su mayor atractivo radica en la exención permanente de la cuota de manejo ($0 COP) durante toda la vida útil de la tarjeta, sin exigir un número mínimo de compras al mes.
El cupo de crédito inicial comienza en $500.000 COP y exige ingresos mínimos equivalentes a 1 Salario Mínimo Mensual Legal Vigente (SMMLV).
Por ello, permite diferir compras hasta en 36 meses y realizar avances en cajeros automáticos con períodos de gracia.
Su principal desventaja es que no participa en programas de millas ni acumula puntos Tuplús.
Además, las compras internacionales y el pago de impuestos generan intereses desde el primer día.
2. Tarjeta Economía
La tarjeta Economía recompensa los gastos del día a día devolviendo el 5% del valor de las compras en tres sectores esenciales: supermercados, farmacias y restaurantes en todo el país.
En primer lugar, el banco establece un tope máximo de devolución de $100.000 COP al mes. Ese valor se acredita como abono en el siguiente extracto.
Además, el banco ofrece este producto con cuota de manejo gratuita durante los primeros 6 meses.
Finalizado este periodo promocional, el titular pasa a pagar una tarifa de $33.100 COP mensuales.
El cupo mínimo de apertura es de $1.500.000 COP. La aprobación exige comprobación de ingresos entre 1 y 1,5 SMMLV.
Sin embargo, el punto débil de esta opción aparece cuando el titular gasta poco en las categorías con beneficio. Si la devolución mensual no supera el costo de la cuota de manejo regular, el producto pierde su ventaja económica.
3. Tarjeta Clásica
Las versiones Clásica Visa y Mastercard abren las puertas al crédito tradicional y a los eventos culturales del Grupo Aval.
Otorgan 1 punto Tuplús por cada $4.000 COP facturados y garantizan acceso prioritario a preventas de conciertos y obras de teatro.
Cuenta con 6 meses iniciales sin cuota de manejo, tras los cuales se cobra una tarifa mensual de $33.100 COP.
Los cupos de crédito aprobados varían de $500.000 a $1.500.000 COP. Están dirigidas a personas con ingresos base de 1 a 1,5 salarios mínimos.
La limitación más evidente radica en la lentitud para acumular un saldo significativo de recompensas si el volumen de compras es bajo.
Esta tarjeta funciona muy bien para trabajadores formales que desean construir historial bancario, mientras aprovechan preventas de eventos y promociones bancarias.
4. Tarjeta Gold
La categoría Gold eleva la recompensa ofreciendo 1,5 puntos Tuplús por cada $4.000 COP pagados en compras nacionales e internacionales.
Sepa que esta tarjeta incorpora coberturas automáticas de la franquicia, como seguro de protección de precio, garantía extendida y protección contra robo de artículos recién adquiridos.
Mantiene los primeros 6 meses sin cobro de cuota de manejo, pasando después a una mensualidad de $38.700 COP.
Por lo general, el cupo mínimo de crédito autorizado es de $3.500.000 COP, con exigencia de ingresos comprobados entre 3 y 6 SMMLV.
5. Tarjeta Platinum
La tarjeta Platinum ofrece 2 puntos Tuplús por cada $4.000 COP en compras.
Su paquete de asistencias amplía la cobertura médica en viajes internacionales. De hecho, ofrece auxilio en caso de pérdida de equipaje. También concede accesos gratuitos al año a salas VIP mediante convenios en aeropuertos.
La exención de la cuota de manejo es válida por 6 meses. Superado ese plazo, el costo mensual pasa a ser de $43.190 COP.
Para acceder a ella, el banco exige ingresos no inferiores a 10 salarios mínimos. Además, establece un cupo mínimo de $10.000.000 COP.
6. Tarjetas Signature y Black
Las categorías Signature (Visa) y Black (Mastercard) representan el segmento exclusivo de la institución.
En primer lugar, otorgan 2 puntos Tuplús por cada $4.000 COP gastados y servicio de concierge personal las 24 horas. También ofrecen entre 7 y 12 accesos anuales sin costo a salas VIP internacionales a través del programa Airport Companion.
Ofrecen los primeros 6 meses gratuitos de cuota de manejo, con un cobro posterior de $53.190 COP al mes.
Por otro lado, el cupo de crédito otorgado comienza en $20.000.000 COP. Los ingresos exigidos varían de 20 a 30 SMMLV.
Requisitos y Paso a Paso para Solicitar una Tarjeta en el Banco de Bogotá
Antes de iniciar la solicitud formal en una institución tradicional, vale la pena evaluar opciones alternativas de crédito en el mercado.
Por ejemplo, puede consultar los documentos y condiciones de la tarjeta CMR Falabella Colombia requisitos. Esto le ayudará a determinar si conviene más una tarjeta bancaria o una asociada a tiendas departamentales.
El proceso de solicitud digital se realiza en estos sencillos pasos:
- Ingrese al portal oficial del Banco de Bogotá o abra la aplicación en su celular.
- Diríjase a la sección de productos y elija la tarjeta de crédito que mejor se adapte a su estilo de vida.
- Complete el formulario con sus datos personales, correo electrónico y número de celular.
- Realice la validación de identidad mediante biometría facial con la cámara de su dispositivo.
- Autorice la consulta en las centrales de riesgo para conocer de inmediato el cupo aprobado.
- Firme el contrato digitalmente y confirme la dirección de entrega de la tarjeta física.
Conclusión (Tarjeta Banco de Bogotá beneficios)
La elección del mejor producto financiero depende únicamente de sus hábitos de consumo y de su capacidad de pago mensual.
Si busca evitar cobros fijos y desea un respaldo de crédito para imprevistos, la tarjeta Cero Rollo es la alternativa más sensata.
Por otro lado, si sus gastos familiares se concentran en alimentación y salud, la tarjeta Economía compensará de sobra el costo de mantenimiento gracias al cashback en dinero.
Antes de firmar el contrato digital, calcule su nivel de endeudamiento. El objetivo es evitar que las cuotas comprometan más del 30% de sus ingresos netos mensuales.
¿Tiene dudas sobre qué opción elegir? Compare sus gastos habituales y dé el siguiente paso solicitando su tarjeta de forma consciente hoy mismo.